
IFI alerta que governo terá de cortar despesas para fechar Orçamento 2027
Relatório da Instituição Fiscal Independente aponta déficit contra meta do Orçamento 2027 e projeta contingenciamento de gastos; implicações fiscais e constitucionais são relevantes.
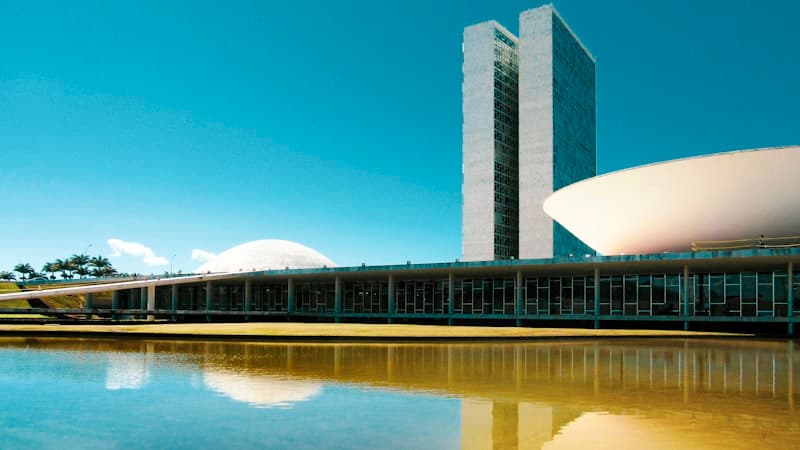
O relatório mais recente da Instituição Fiscal Independente (IFI) conclui que o projeto do Orçamento da União para 2027, tal como enviado ao Congresso, não alcança a meta de resultado primário prevista, apontando risco de déficit significativo e exigindo congelamento de despesas para tentar cumprir formalmente o objetivo fiscal. A análise técnica provoca desafios práticos para a execução orçamentária e suscita questões constitucionais e de conformidade com a Lei de Responsabilidade Fiscal.
Contexto
A aprovação e execução do orçamento público no Brasil se inserem num arcabouço jurídico que tem na Constituição da República de 1988 (arts. 165 a 169) e na Lei de Responsabilidade Fiscal (LC 101/2000) os pilares para disciplina das finanças públicas. A cada exercício, o governo envia ao Congresso Nacional o projeto da Lei Orçamentária Anual (LOA) que contém estimativas de receitas, despesas e metas fiscais. A IFI, criada no âmbito do Senado, produz acompanhamento técnico independente dessas estimativas desde 2016.
A controvérsia atual decorre da diferença entre a meta nominal de superávit primário prevista no projeto orçamentário e as projeções técnicas da IFI. Em anos recentes, o País tem convivido com juros reais elevados e aumento do endividamento público, o que aumenta o custo do serviço da dívida e reduz espaço fiscal para investimentos e políticas discricionárias. Quando a arrecadação ou o crescimento do PIB ficam aquém das expectativas, o Executivo recorre a medidas de contenção, como o contingenciamento (congelamento) de despesas discricionárias, para preservar metas fiscais ou o cumprimento de dispositivos legais.
O que foi decidido
Embora a IFI não tenha poder decisório vinculante, seu relatório conclui que o Orçamento 2027, na redação do projeto encaminhado ao Congresso, tende a não cumprir a meta de superávit primário de R$ 18,6 bilhões, apontando um descompasso técnico que resultaria em déficit na ordem de dezenas de bilhões. A instituição estima que, para que a meta seja formalmente atingida, o Executivo teria de adotar congelamentos mínimos de despesa da ordem de R$ 35,7 bilhões ao longo do ano.
O relatório indica que a trajetória da dívida pública — atualmente elevada em proporção ao Produto Interno Bruto — e a persistência de juros em patamares altos criam um ciclo em que maior endividamento pressiona as taxas, elevando os custos do serviço da dívida e reduzindo o espaço fiscal. Diante disso, o corte ou contingenciamento de despesas discricionárias (investimentos, obras, serviços) seria a alternativa praticável, já que despesas obrigatórias e programas sociais prioritários constariam do projeto orçamentário com dotação assegurada.
Base normativa e precedentes
- Art. 165 a 169, CF/88 — disciplina do processo orçamentário, LOA, LDO e créditos adicionais; delimita as atribuições do Executivo e do Congresso na elaboração e execução do orçamento.
- Lei Complementar 101/2000 (LRF) — estabelece normas de finanças públicas voltadas para responsabilidade na gestão fiscal, incluindo limites e regras sobre endividamento, metas e contingenciamento.
- Lei 4.320/1964 — normas gerais de direito financeiro e contabilidade pública aplicáveis à execução orçamentária.
- Jurisprudência consolidada do STF — reconhece limites constitucionais à atuação do Executivo em matéria orçamentária e a necessidade de observância de princípios como legalidade, anualidade e publicidade.
Impacto prático
- Para o Executivo federal: aumento da probabilidade de adoção de medidas de contingenciamento ou reprogramação de despesas discricionárias, priorizando pagamento de juros e encargos e manutenção de programas sociais com dotação explícita. Isso reduz margem para novos investimentos e obras públicas.
- Para o Legislativo: abre espaço para debates sobre alterações no projeto da LOA; parlamentares poderão propor remanejamentos, emendas ou vetos, mas ficarão limitados pela necessidade de equilíbrio com a LRF e pela disponibilidade efetiva de recursos.
- Para credores e mercado financeiro: sinal de risco fiscal persistente, com potencial de pressão adicional sobre prêmios de risco e taxas de juros, influenciando custos de financiamento público e privado.
- Para beneficiários de políticas públicas: programas socialmente sensíveis com dotação prevista (por exemplo, transferência direta de renda e benefícios assistenciais) têm proteção no projeto, mas ações e investimentos públicos dependentes de despesas discricionárias podem sofrer paralisações ou atrasos.
- Para advogados e gestores públicos: necessidade prática de revisar teses e estratégias em ações que dependam de execução orçamentária (ex.: mandados de segurança ou ações coletivas que pleiteiem execução de políticas públicas), considerando risco real de contingenciamento.
O que observar
- Monitoramento do processo legislativo: o Congresso pode alterar dotações por meio da tramitação da LOA; mudanças que aumentem despesas sem indicação de fontes de receita podem agravar a incompatibilidade com a meta fiscal e esbarrar na LRF.
- Risco de judicialização: demandas que busquem assegurar a execução de políticas públicas financiadas por despesas discricionárias enfrentarão o argumento do Executivo relativo à falta de disponibilidade financeira e ao dever de observar metas fiscais — tema sensível em sede de controle concentrado de constitucionalidade ou em ações de execução compulsória.
- Modulação e precedentes: eventual intervenção do Judiciário para determinar a liberação de recursos poderá esbarrar em precedentes que reconhecem limites à prestação jurisdicional quando a medida implica reprogramação orçamentária não autorizada por lei.
- Projeções macroeconômicas: revisões nas estimativas de crescimento do PIB e na trajetória da dívida podem alterar o cenário; assim, advogados econômicos e consultores fiscais devem acompanhar revisões trimestrais e relatórios técnicos como os da IFI.
- Cumprimento da LRF: eventuais manobras para cumprir a meta (transferências, postergações) devem observar os limites e transparência previstos na LC 101/2000, sob pena de responsabilização administrativa e fiscal.
Em síntese, o diagnóstico técnico da IFI antecipa um choque de restrição fiscal para 2027, implicando decisões políticas e jurídicas sobre prioridades de gasto e limites à atuação governamental. Para operadores do direito e gestores públicos, o caso reforça a centralidade da disciplina constitucional e infraconstitucional das finanças públicas e a necessidade de cautela na formulação de expectativas sobre execução orçamentária e cumprimento de metas fiscais.
Você concorda com a decisão?
🔔 Acompanhe este assunto
Siga os temas desta matéria — a gente te avisa quando houver nova decisão ou conteúdo, direto no seu Meu JusFeed.
Comentários (0)
Seja o primeiro a comentar essa matéria.
Relacionadas em Constitucional
Ver tudo
Ameaças a indígenas em Avaí (SP) e implicações jurídicas
Áudios com ameaças a indígenas em Avaí (SP) apontam perseguição por escolha política; caso aciona proteção constitucional dos povos originários e legislação penal contra ameaça e discriminação.
STF amplia participantes em audiência sobre bets e reforça debate público
Ministro do STF autoriza participação dos ministérios da Saúde e da Justiça e da Abras em audiência sobre medida provisória das bets; decisão reforça enfoque em segurança jurídica e impactos sociais.
TRF-1 autoriza acesso a prontuários de Tancredo Neves
A 13ª turma do TRF-1 determinou que herdeiro pode obter prontuários médicos do ex-presidente, relativizando o sigilo em face da memória histórica.