
TJSP analisa IA e reforma tributária na 6ª Semana da Contabilidade
Evento do TJSP debateu impactos da inteligência artificial e do modelo IVA Dual sobre a gestão pública e a fiscalização do Tribunal de Contas.
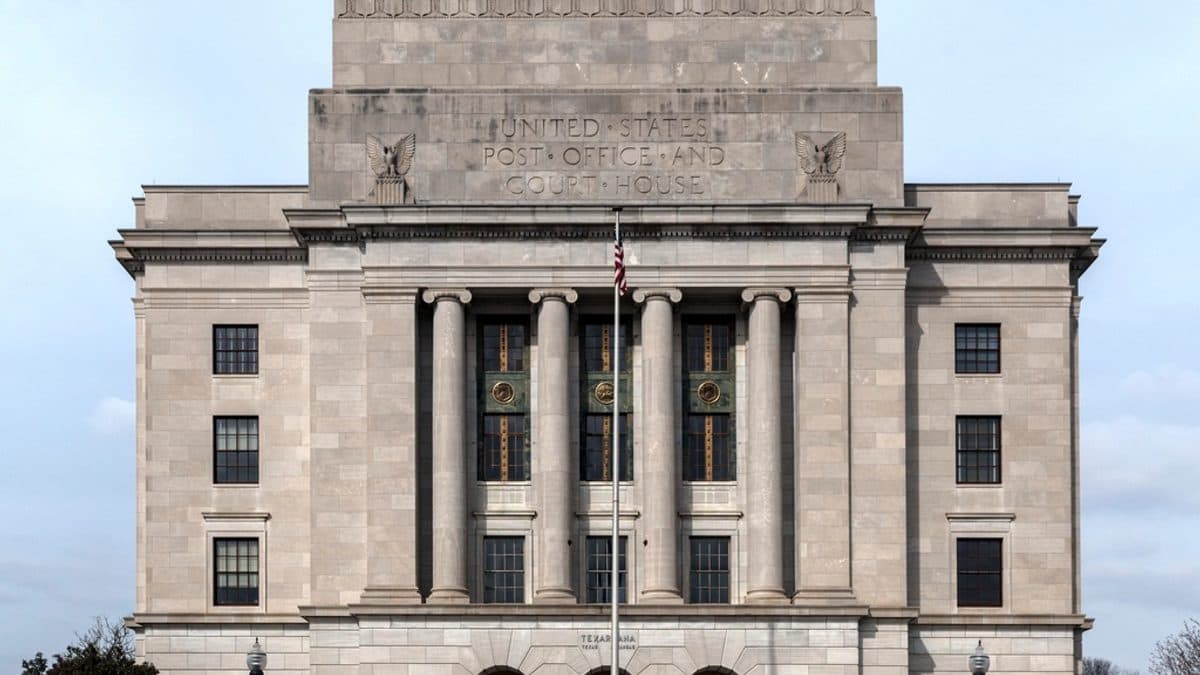
O Tribunal de Justiça de São Paulo, por meio de sua escola e secretaria financeira, promoveu a 6ª Semana da Contabilidade com foco técnico em inteligência artificial, reforma tributária e efeitos do modelo IVA Dual sobre a administração pública e a fiscalização contábil. O encontro reuniu magistrados, servidores, auditores e acadêmicos, enfrentando os desafios práticos da adoção tecnológica e da mudança estrutural do sistema tributário.
Contexto
A conjugação entre modernização tecnológica e reforma tributária coloca a contabilidade pública no centro do debate sobre transparência, apuração de responsabilidades e adequação de procedimentos administrativos. No plano constitucional, a fiscalização contábil, financeira e orçamentária é função essencial para o controle da administração pública, que possui repercussões diretas sobre procedimentos de contratação, prestação de contas e ações de improbidade. Paralelamente, a proposta de adoção de um modelo de IVA (imposto sobre bens e serviços) e, em especial, variantes como o chamado IVA Dual, tem como reivindicação aumentar a neutralidade e a não cumulatividade, o que implica redistribuição de competências entre esferas de governo e readequação de rotinas contábeis.
O avanço da inteligência artificial (IA) introduz outro eixo de transformação: automação de tarefas repetitivas, processamento massivo de dados e uso de algoritmos na detecção de incongruências e risco de irregularidades. Isso impõe ao contabilista público e ao julgador dois desafios complementares: entender limites e vieses dos modelos algorítmicos e incorporar resultados automatizados em processos que exigem fundamentação humana e observância do devido processo administrativo e do direito de defesa.
O que foi decidido
A atividade promovida pelo Tribunal não gerou uma decisão judicial formal, mas a Semana funcionou como espaço de formulação de entendimentos técnicos com implicações práticas para a atuação do Judiciário e da administração pública. Ficou firmado, no debate entre magistrados e representantes do Tribunal de Contas, que a conformação futura dos regimes de fiscalização e das rotinas contábeis deve combinar tecnologia, gestão de risco e capacitação humana. Os painéis enfatizaram que:
- a implantação do IVA Dual exigirá adaptação dos procedimentos de arrecadação e controle, aumentando a transparência das cadeias de tributos;
- a IA tende a suprimir tarefas burocráticas, mas não substitui a necessária interpretação técnica do contador e a avaliação jurídica do magistrado; e
- o estreitamento da cooperação entre tribunal de justiça e tribunal de contas é estratégico para uniformizar critérios de auditoria e evitar entendimentos contraditórios que prejudiquem a administração dos recursos públicos.
Em síntese, a Semana consolidou uma agenda prática: formação continuada em ciência de dados para profissionais da contabilidade pública, atualização de normas internas de controle e estímulo à interlocução institucional entre Judiciário e Tribunal de Contas.
Base normativa e precedentes
- Art. 70, CF/88 — disciplina a fiscalização contábil, financeira e orçamentária, reforçando a necessidade de mecanismos adequados de controle sobre a administração pública.
- Art. 71, CF/88 — atribui aos Tribunais de Contas competência para fiscalizar a aplicação de recursos públicos e julgar contas, fundamento para a cooperação entre TJ e TCE nas práticas de controle.
- Lei 8.429/1992 (Improbidade Administrativa) — define atos e sanções que permeiam a responsabilização decorrente de falhas na gestão contábil e na transparência dos atos administrativos.
- Normas de contabilidade aplicáveis ao setor público — referendam a necessidade de padronização e adoção de parâmetros técnicos para registro e demonstração das operações públicas.
- Jurisprudência consolidada dos Tribunais de Contas e do Poder Judiciário — orienta a interpretação sobre prestação de contas, requisitos de motivação de decisões administrativas e alcance probatório de laudos técnicos automatizados.
Impacto prático
- Para gestores públicos: exige revisão de rotinas de controle interno, atualização de sistemas de informação e investimento em capacitação técnica sobre IVA e análise de risco; contratos e procedimentos de compras podem demandar ajustes para compatibilizar tributos e créditos do novo modelo tributário.
- Para contadores e auditores: acelera a necessidade de incorporar conhecimentos em ciência de dados, auditoria assistida por IA e compreensão crítica de algoritmos; mudanças no fluxo de crédito e não cumulatividade trarão novos relatórios e parâmetros de verificação.
- Para magistrados e tribunais: reforça a importância de critérios uniformes de fiscalização e de compreensão das limitações das evidências produzidas por sistemas automatizados, preservando o dever de motivação das decisões judiciais e administrativas.
- Para a relação entre TJ e TCE: o aprofundamento da interlocução pode reduzir litígios por divergência de critérios e aprimorar a prevenção de irregularidades, acelerando a correção de falhas antes da imposição de sanções.
O que observar
- Regulamentação e normatização: será necessário acompanhar atos normativos e instruções do Tribunal de Contas e da administração pública que detalhem efeitos práticos do IVA e regras de registro contábil específicas.
- Valoração probatória da IA: questões sobre confiabilidade, explainability e responsabilidade por erros algorítmicos poderão ser objeto de contencioso; magistrados terão que delimitar quando laudos automatizados evidenciam ilícito ou apenas indicam risco.
- Capacitação e governança de dados: sem política institucional de governança, auditorias assistidas por IA podem gerar vieses e inconsistências; recomenda-se adoção de controles de qualidade e auditoria humana complementar.
- Recursos e reflexão sobre modulação: eventuais mudanças de entendimento sobre procedimentos fiscais e de controle podem exigir efeitos temporais ou modulação para resguardar atos praticados sob regime anterior.
A 6ª Semana da Contabilidade do TJSP sinaliza uma transição: não há respostas finais, mas uma agenda técnica e normativa que combina reforma tributária, fiscalização e tecnologia, exigindo adaptação coordenada entre contabilidade pública, Tribunais de Contas e Judiciário para preservar legalidade, eficiência e transparência na gestão dos recursos públicos.
Você concorda com a decisão?
🔔 Acompanhe este assunto
Siga os temas desta matéria — a gente te avisa quando houver nova decisão ou conteúdo, direto no seu Meu JusFeed.
Comentários (0)
Seja o primeiro a comentar essa matéria.
Relacionadas em Administrativo
Ver tudo
TCU identifica falhas na Enel-SP e exige plano pós‑concessão
Tribunal apontou indícios de prestação inadequada e determinou que a União entregue, em 60 dias, plano para garantir fornecimento após 2028.
STF aponta necessidade de fiscalização dos fundos abastecidos por custas
Ministros do STF discutiram diretrizes e fiscalização de fundos judiciais financiados por taxas e custas; CNJ avalia padrão mínimo e mecanismos de controle.
Câmara de São Paulo aprova projeto que veda publicidade de bets em eventos
Projeto municipal proibindo propaganda de casas de apostas em eventos esportivos altera panorama regulatório local e levanta conflito entre competência municipal e liberdade econômica.