
AGU evita cobrança de R$112 mi e confirma prescrição contra União
A Advocacia-Geral da União obteve decisão da Justiça Federal que barrou cobrança de R$112 milhões do município de Maringá, por ter expirado o prazo para exigir o crédito; tema envolve prescrição/decadência e impacto em litígios intergovernamentais.
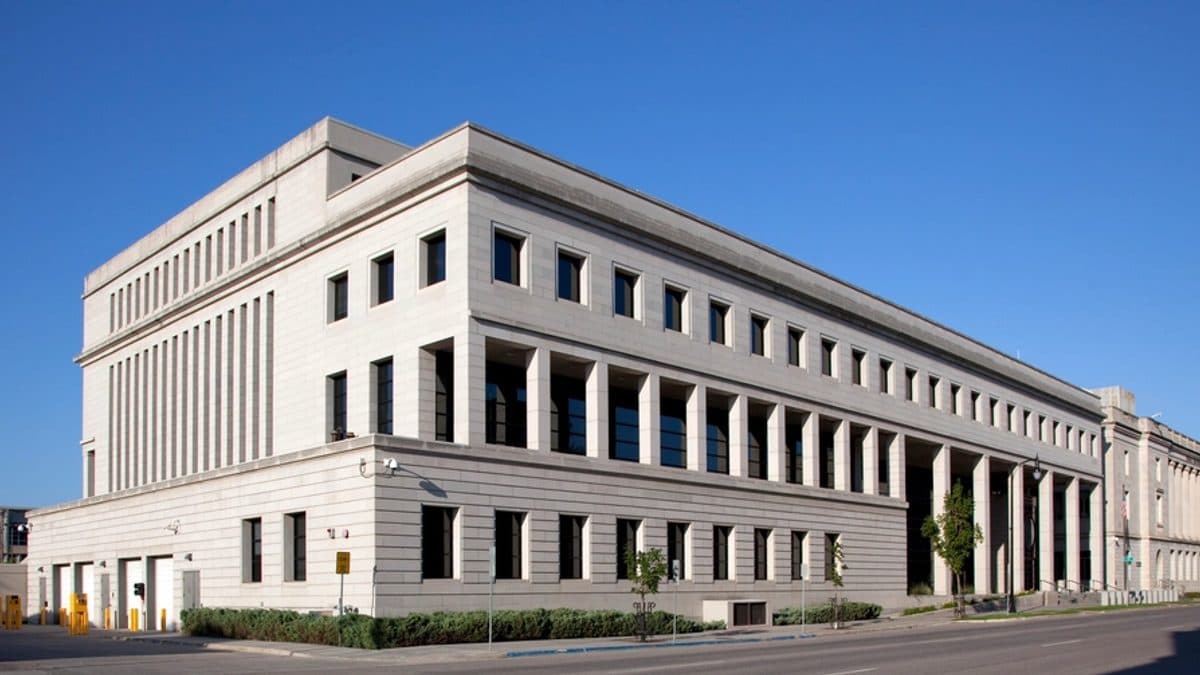
A Justiça Federal reconheceu que o município de Maringá perdeu o direito de cobrar da União o montante de R$112 milhões em razão do decurso do prazo legal para a execução do crédito, decisão que teve sua defesa sustentada pela Advocacia-Geral da União e que impede a exigibilidade imediata desse débito. Esta sentença tem efeito prático de extinguir a pretensão executória por prescrição/decadência, com reflexos sobre a execução de títulos contra a Fazenda Pública.
Contexto
O caso insere-se na frequente litigiosidade entre entes federativos por créditos derivados de contratos, convenções e reparações relacionadas a bens e serviços públicos — neste caso, questões atinentes a linha férrea. Conflitos dessa natureza colocam à prova a dinâmica entre direitos materiais sobre valores e as limitações temporais impostas pelo instituto da prescrição e da decadência. A controvérsia é relevante porque define até que ponto municípios podem promover a cobrança judicial de créditos contra a União após longos intervalos, e quais garantias processuais e materiais protegem a Fazenda Pública contra exigibilidade intempestiva.
Historicamente, tribunais têm enfrentado dúvidas sobre qual regime temporal aplicar quando se trata de créditos de natureza administrativa, compensações por uso de faixas ferroviárias ou indenizações envolvendo entes federados: aplicar-se-ia o prazo geral civil, as regras específicas do Direito Tributário (quando aplicáveis), ou prazos processuais distintos previstos em normas especiais? A resposta impacta a segurança jurídica de administrações públicas, o planejamento fiscal e a estratégia contenciosa de municípios credores.
O que foi decidido
A decisão deu ênfase ao reconhecimento do transcurso do prazo legal para a cobrança; em termos práticos, o juízo federal entendeu que a pretensão executória não pode prosperar porque o instituto temporal que garante a estabilidade das relações jurídicas já produziu seus efeitos. A AGU atuou para demonstrar a perda do direito de ação por decurso do tempo, o que resultou na extinção do feito quanto ao pedido de cobrança do montante indicado.
Do ponto de vista técnico, a fundamentação privilegiou a análise do marco inicial para contagem do prazo e a natureza do crédito exigido — fatores determinantes para a escolha entre as espécies de prescrição/decadência. A sentença concluiu que, dado o lapso temporal verificado, a pretensão do município encontrava-se fulminada pela norma temporal aplicável, obstando a execução do crédito e obrigando à extinção do processo sem resolução do mérito quanto ao pedido principal de cobrança.
Base normativa e precedentes
- Art. 174, CTN (Lei 5.172/1966) — dispõe sobre o prazo para a cobrança do crédito tributário pela Fazenda Pública; referência para debates sobre prazos em demandas envolvendo entes públicos.
- Art. 205, Código Civil (Lei 10.406/2002) — estabelece o prazo prescricional geral de dez anos quando a lei não fixa prazo menor; parâmetro subsidiário em matérias patrimoniais entre particulares e entes públicos.
- Código de Processo Civil (Lei 13.105/2015) — regras procedimentais sobre extinção do processo e efeitos da prescrição/decadência no curso da ação; baliza para atos processuais e eventual extinção sem resolução do mérito.
- Constituição Federal de 1988 (CF/88) — princípios da legalidade, da eficiência e do dever de boa gestão dos recursos públicos, que informam a proteção conferida à Fazenda Pública contra execuções intempestivas.
- Jurisprudência: a jurisprudência consolidada dos tribunais superiores costuma analisar caso a caso o marco inicial dos prazos e a natureza do crédito para decidir entre aplicação de prazos tributários, administrativos ou civis; a decisão em apreço segue esse padrão de exame técnico do lapso temporal.
Impacto prático
- Para municípios e demais entes públicos credores: a decisão reforça a necessidade de diligência temporal na cobrança de créditos contra a União; atrasos prolongados podem levar à perda do direito de exigir judicialmente valores, exigindo revisão de políticas de revisão e inscrição de créditos.
- Para a União e demais Fazendas Públicas: a solução confirma instrumento de tutela contra execuções antigas, contribuindo à previsibilidade orçamentária e ao controle de passivos.
- Para advogados públicos e privados: impõe atenção redobrada na identificação do caráter do crédito (tributário, administrativo, ou civil) e no marco inicial da contagem prescricional, bem como na escolha de medidas preventivas (inscrição em dívida ativa, propositura tempestiva de ação).
- Para processos em curso: decisões desse tipo podem ensejar extinções parciais ou totais de execuções, possibilidade de readequação de pedidos e necessidade de apresentar, quando possível, argumentos alternativos que afastem a prescrição (suspensão, interrupção ou reconhecimento de atos que renovem o prazo).
O que observar
- Marco inicial: examine-se com cuidado qual ato configura o fato gerador do débito e, portanto, o termo inicial da contagem do prazo; controvérsias sobre esse ponto costumam decidir o mérito da prescrição.
- Natureza do crédito: identificar se o crédito se submete a regime tributário/administrativo específico (eventualmente com prazos próprios do CTN) ou ao regime civil subsidiário; a escolha normativa é decisiva.
- Provas de atos interruptivos ou suspensivos: documentar atos que possam ter interrompido ou suspenso a prescrição (por exemplo, cobranças formais, reconhecimento do débito, medidas cautelares) é essencial para preservar a pretensão.
- Recursos e repercussões: avaliar eventuais recursos cabíveis contra a decisão, riscos de modulação de efeitos e eventual repercussão em outros processos envolvendo entes federativos, além de monitorar a jurisprudência consolidada sobre prazos aplicáveis.
- Planejamento administrativo: recomenda-se a implementação de rotinas administrativas para a identificação e cobrança tempestiva de créditos, bem como a consulta à AGU/Procuradoria jurídica local ao se tratar de ações contra a União, de modo a evitar a perda de direitos por mera inércia.
Você concorda com a decisão?
🔔 Acompanhe este assunto
Siga os temas desta matéria — a gente te avisa quando houver nova decisão ou conteúdo, direto no seu Meu JusFeed.
Comentários (0)
Seja o primeiro a comentar essa matéria.
Relacionadas em Administrativo
Ver tudo
TJSP apoia campanha sobre diabetes e risco à visão
Tribunal de São Paulo apoia iniciativa que reforça diagnóstico precoce da diabetes e prevenção da retinopatia por meio de exames periódicos.
Meta de eletrificação na COP31 vira foco de disputa e afeta políticas públicas
A proposta de eletrificar 35% da demanda global até 2035 saiu da unanimidade e virou impasse na COP31, com efeitos sobre metas nacionais e regulação do setor elétrico.
CNJ exige formação antirracista em processos de adoção
O CNJ aprovou resolução que mantém campo de preferência étnico-racial no SNA e impõe formação antirracista a adotantes e equipes técnicas; medida visa reduzir discriminação e devolução.