
CNJ deflagra correição nos TRFs para investigar irregularidades em precatórios
Corregedoria nacional abriu fiscalização nos seis TRFs para apurar formação, cessão e pagamento de precatórios; medida mira expedições antecipadas e cessões a fundos.
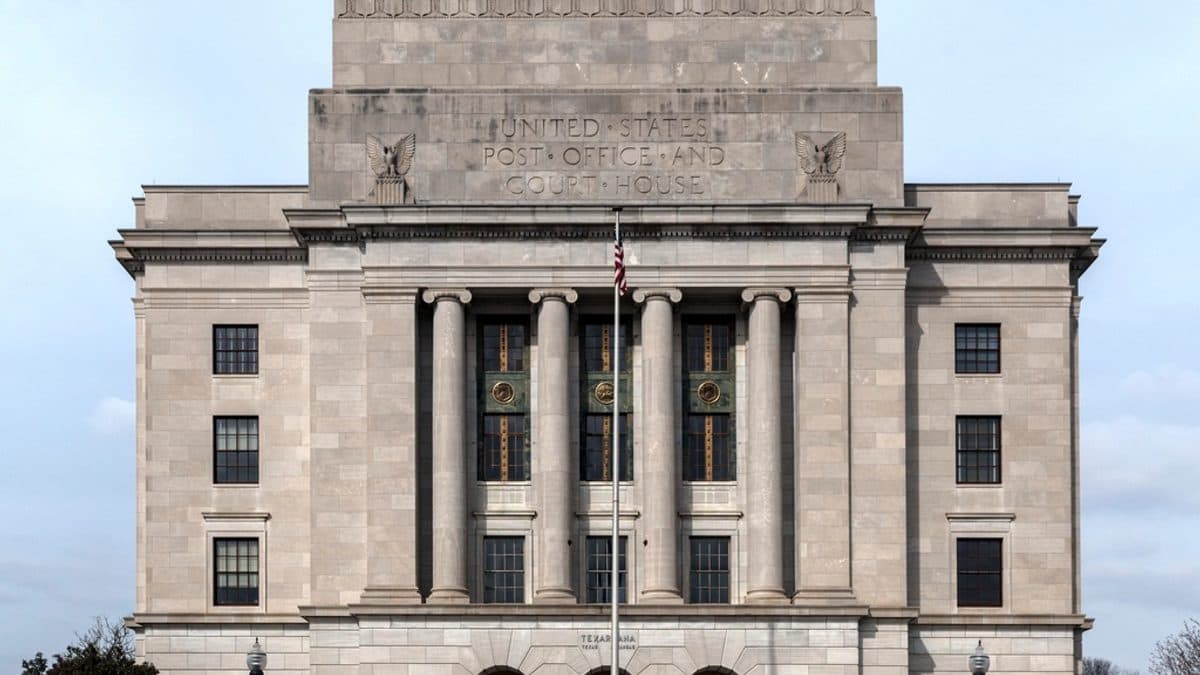
O CNJ instaurou correição extraordinária nos seis Tribunais Regionais Federais para investigar eventuais irregularidades na formação, cálculo, expedição, cessão e pagamento de precatórios, com efeitos imediatos sobre a exigência de levantamentos e encaminhamentos de dados pelos TRFs. A fiscalização foi determinada pela Corregedoria Nacional de Justiça e terá cronograma que se estende de 3 de novembro a 18 de dezembro, iniciando pelo TRF da 1ª Região.
Contexto
A controvérsia sobre precatórios voltou ao centro dos debates administrativos e judiciais em razão de indícios de expedição antecipada de requisitórios sem o trânsito em julgado das decisões de execução ou sem preclusão máxima da parcela incontroversa. O tema tem potencial de afetar a ordem cronológica fixada pela Constituição e a unicidade da lista de pagamento, além de repercutir em contratos e operações de mercado que usam créditos judiciais como lastro. Internamente, o CNJ já havia promovido procedimentos de fiscalização e correições em varas federais específicas, com medidas de cancelamento de precatórios e instauração de sindicâncias. A retomada e ampliação da investigação decorrem de novas manifestações internas — inclusive de ministros do Supremo Tribunal Federal — e de um pedido da Advocacia-Geral da União.
A relevância prática decorre do cruzamento entre regimes constitucionais (ordem cronológica dos pagamentos e limites orçamentários), regime processual de execução e o mercado secundário de créditos judiciais. Operações de cessão de crédito, securitização e uso de precatórios como garantia suscitam dúvidas sobre a compatibilidade com regras constitucionais, normativas e de transparência administrativa.
O que foi decidido
A Corregedoria Nacional determinou correição extraordinária abrangente nos seis TRFs para fiscalizar todo o percurso dos créditos judiciais: desde a origem da condenação, passando pela fase de liquidação/execução, expedição do requisitório, eventuais cessões e alterações de titularidade, até o pagamento efetivo. A fiscalização incluirá tanto precatórios já pagos quanto os em fase avançada de execução. Os TRFs foram convocados a remeter levantamento individualizado dos requisitórios potencialmente irregulares, contendo valores, beneficiários, registro de cessões e as medidas tomadas (suspensão, devolução, cancelamento).
O cronograma fixado inicia-se pelo TRF-1 (período mais extenso em razão da concentração de casos identificados) e abrange, em sequência, TRF-2 a TRF-6 até meados de dezembro. A decisão foi motivada por novos indícios recebidos em procedimento instaurado em 2025 e por manifestações de ministros do STF que apontaram operações financeiras envolvendo cessões a fundos e utilização de créditos em operações estruturadas.
Base normativa e precedentes
- Art. 100, CF/88 — disciplina a expedição e o pagamento de precatórios, estabelece a ordem cronológica e o tratamento dos débitos judiciais contra entes públicos.
- Emenda Constitucional 94/2016 — alterou o regime de precatórios, impactando prazos e procedimentos de pagamento; relevante para aferir conformidade das práticas dos tribunais.
- Resolução CNJ 303/2019 — regras sobre a requisição de pagamento de precatórios e procedimentos administrativos; a expedição antecipada foi considerada violadora dessa resolução.
- Lei de Diretrizes Orçamentárias (LDO) — normas orçamentárias que condicionam inserção e pagamento de precatórios na lei orçamentária anual; menção pela Corregedoria quanto ao desrespeito a regras fiscais.
- CPC (Lei 13.105/2015) — dispositivos sobre a execução, liquidação e aspectos procedimentais que antecedem a requisição de pagamento; utilizados como referência para verificar se houve trânsito em julgado ou preclusão.
- Jurisprudência consolidada do tribunal — decisões internas do CNJ e entendimentos do STF sobre a ordem cronológica e vedação de práticas que burlem a lista única de precatórios.
Impacto prático
- Para advogados que atuam em execuções contra a Fazenda Pública: expectativa de revisão de requisitórios expedidos tardiamente ou antecipadamente; aumento da necessidade de auditar títulos antes de promover cessões ou negociações.
- Para credores e cessionários (inclusive fundos): risco de cancelamento de requisitórios ou questionamento de cessões realizadas sobre créditos cuja exigibilidade não estava consolidada; operações estruturadas com lastro em precatórios podem ter validade ou liquidez afetadas.
- Para tribunais e cartórios judiciais: exigência de aprimoramento de controles internos, registro de cessões, verificação do trânsito em julgado e da regularidade dos cálculos apresentados antes da expedição do requisitório.
- Para a Administração Pública e controladores: subsídios para adotar medidas administrativas, inclusive devolução de valores pagos indevidamente, instaurar sindicâncias e encaminhar responsabilizações a outros órgãos competentes.
- Para procedimentos em curso: possibilidade de suspensão, cancelamento ou anulação de requisições e necessidade de retificação de listas cronológicas, com impacto orçamentário e contábil.
O que observar
- Metodologia da correição: atenção ao alcance probatório e ao tratamento de dados sigilosos, à compatibilização entre atuação administrativa do CNJ e competências dos tribunais regionais e varas executórias.
- Consequência sobre cessões já realizadas: risco de desconstituição de operações de mercado; demanda por estratégias de mitigação (cláusulas de garantia, due diligence reforçada e análise de riscos de impenhorabilidade administrativa).
- Recursos e modulação: possibilidade de questionamentos judiciais das decisões de cancelamento e de pedidos de modulação dos efeitos pela autoridade correcional ou pelo plenário do CNJ; implicações para medidas cautelares e para eventual responsabilização funcional.
- Necessidade de uniformização de procedimentos: oportunidade para o CNJ editar orientações normativas e para os TRFs adotarem rotinas de controle que impeçam expedição prematura e garantam transparência nas cessões.
- Observância das normas constitucionais e orçamentárias: os operadores devem acompanhar como serão tratados conflitos entre decisões administrativas de cancelamento e direitos adquiridos de credores, em especial quanto à segurança jurídica e à proteção do crédito público.
Você concorda com a decisão?
🔔 Acompanhe este assunto
Siga os temas desta matéria — a gente te avisa quando houver nova decisão ou conteúdo, direto no seu Meu JusFeed.
Comentários (0)
Seja o primeiro a comentar essa matéria.
Relacionadas em Administrativo
Ver tudo
TJSP destaca trajetórias de servidores com mais de 50 anos e impacto administrativo
O Tribunal de Justiça de São Paulo lembrou servidores com meio século de serviço; análise discute repercussões para gestão, atendimento ao público e transição digital.
TJSP mantém exoneração de ex-policial e afasta revisão após 20 anos
A 6ª Câmara de Direito Público do TJSP confirmou prescrição e indeferiu revisão de exoneração voluntária alegando incapacidade mental, reforçando segurança jurídica em atos administrativos antigos.
PL prevê desconto no Fies para médicos em áreas com escassez
Projeto no Senado propõe abatimento de 1% mensal no saldo do Fies para médicos que atuarem em municípios com carência de profissionais; medida busca incentivar oferta em áreas carentes.