
TRF5 anula dosimetria de multa da CMED por ausência de dano ao erário
TRF5 reconheceu omissão na dosimetria de multa da CMED e determinou reavaliação, afirmando que a ausência de comercialização deve influir na graduação da penalidade.
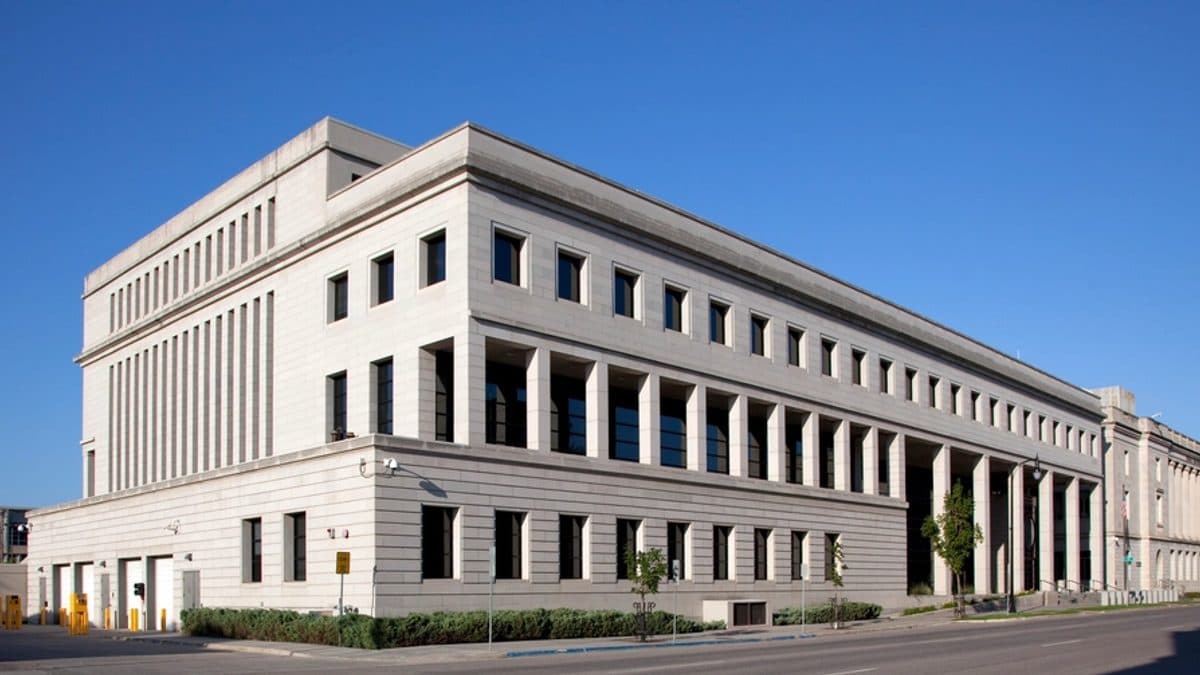
A 7ª Turma do Tribunal Regional Federal da 5ª Região acolheu embargos de declaração com efeitos modificativos para anular a dosimetria de uma multa da Câmara de Regulação do Mercado de Medicamentos (CMED) e determinou que a autoridade administrativa reavalie a gradação da penalidade, com suspensão da exigibilidade e vedação de inscrição em dívida ativa.
Contexto
A controvérsia nasce de sanção aplicada pela CMED a uma farmacêutica por ofertar preços acima do teto regulatório em propostas dirigidas à União, resultando em multa superior a R$ 1,65 milhão. Em primeira instância e no julgamento originário do TRF5 a penalidade foi mantida, apesar de ambas as decisões reconhecerem que não houve efetiva comercialização dos produtos e, consequentemente, ausência de dano patrimonial ao erário. A disputa jurídica concentrou-se, portanto, na adequação da dosimetria punitiva: se a mera oferta com preço superior configura por si só hipótese apta a justificar a multa no patamar aplicado ou se a inexistência de vendas e de prejuízo ao erário deve influir na gradação punitiva. A decisão também se insere em debate mais amplo sobre critérios sancionadores em regimes regulatórios econômicos e a aplicação analógica de comandos de direito sancionador tributário aos regimes administrativos.
O que foi decidido
A turma identificou omissão no acórdão original ao não analisar de forma adequada a proporcionalidade da multa à luz da inexistência de comercialização e da ausência de dano efetivo ao patrimônio público. O relator concluiu que a ausência de vendas não afasta a infração administrativa, mas constitui fato relevante para a fixação da pena e deve ser considerado na individualização da sanção. Por isso, afastou a dosimetria anterior e determinou que a CMED reavalie a gradação punitiva, preservando os princípios da proporcionalidade e da razoabilidade. Simultaneamente, o tribunal suspendeu a exigibilidade da multa e proibiu a inscrição do débito na dívida ativa até nova decisão administrativa sobre a aplicação do valor. O acórdão também afasta a aplicação automática de parâmetros extraídos de precedentes tributários — notadamente os Temas 214 e 487 do STF, que tratam de multas tributárias — reconhecendo que referenciais de redução automática a porcentagens fixas não são diretamente transponíveis para o regime sancionador administrativo específico da CMED.
Base normativa e precedentes
- Art. 37, CF/88 — princípios da Administração Pública (legalidade, impessoalidade, moralidade, publicidade e eficiência) servem de matriz para controle de legalidade e razoabilidade na atuação punitiva administrativa.
- Lei nº 9.784/1999 — regula o processo administrativo federal e impõe deveres de motivação, individualização das penas e observância do contraditório e ampla defesa.
- Resolução CMED nº 2/2018 — norma regulamentar que disciplina limites de preços e regime sancionatório aplicado pela CMED no mercado farmacêutico; fundamento direto da autuação.
- Temas 214 e 487, STF — precedentes sobre multa tributária e percentuais de redução, invocados pela embargante; o TRF5 distinguiu sua aplicação, ressaltando limitação de transposição automática entre regimes tributário e administrativo-regulatórios.
- Lei nº 6.830/1980 (Execução Fiscal) — disciplina inscrição em dívida ativa e execução fiscal; mencionada implicitamente em razão da determinação de abstenção de inscrição enquanto pendente reanálise administrativa.
Impacto prático
- Para empresas reguladas e departamentos jurídicos: a decisão reforça a relevância de impugnar a dosimetria quando a autoridade aplicar penalidade sem demonstrar correlação entre o quantum da multa e as circunstâncias fáticas, especialmente ausência de comercialização ou dano.
- Para a administração regulatória (CMED e órgãos similares): impõe maior rigor na motivação punitiva, exigindo individualização das agravantes e demonstrar como cada circunstância justifica o montante aplicado; pode demandar revisão de práticas internas de aplicação de sanções e de políticas de compliance.
- Para advogados litigantes: abre caminho para medidas cautelares e para pedidos de suspensão da exigibilidade da multa quando a motivação for genérica e não houver demonstração do prejuízo; além disso, limita o uso automático de modelos de redução extraídos do campo tributário.
- Em processos em curso: decisões administrativas que não individualizem a dosimetria podem ser reformadas judicialmente sem questionar a existência da infração, mas atacando a gradação da pena; isso aumenta as hipóteses de retorno dos autos para readequação do valor punitivo.
O que observar
- A decisão não anulou a tipificação da infração: permanece a possibilidade de sanção quando há oferta de preço acima do teto, mas exige-se motivação específica para o quantum final. Advogados devem focar provas sobre inexistência de efetiva comercialização, ausência de vantagem econômica e de dano ao erário.
- Risco de jurisprudência dividida: tribunais administrativos e judiciais poderão divergir quanto à mensuração do efeito da ausência de vendas na dosimetria; acompanhar eventuais recursos e decisões de tribunais superiores é crucial.
- Limites da transposição de precedentes tributários: o tribunal já sinalizou que parâmetros do STF sobre multas fiscais não se aplicam mecanicamente ao regime sancionador da CMED; estratégias defensivas devem evitar pretender redução automática com base nesses Temas sem justificar analogia normativa.
- Procedimento administrativo futuro: a CMED terá que explicitar as circunstâncias agravantes e atenuantes, incluindo risco de desabastecimento ou dano coletivo, com prova específica; a falta dessa demonstração será ponto vulnerável em recontagem de penalidades.
- Recursos possíveis: cabível a via recursal judicial contra eventual nova dosimetria ou manutenção de valor desproporcional; na esfera administrativa, a entidade pode abrir novo procedimento ou emitir nova motivação que suporte o quantum.
O que observar
Você concorda com a decisão?
🔔 Acompanhe este assunto
Siga os temas desta matéria — a gente te avisa quando houver nova decisão ou conteúdo, direto no seu Meu JusFeed.
Comentários (0)
Seja o primeiro a comentar essa matéria.
Relacionadas em Administrativo
Ver tudo
Permanência de Osvaldo Nico na SSP-SP: implicações administrativas e legais
Governador confirmou a manutenção do chefe da Secretaria de Segurança Pública; análise sobre competências, responsabilidade administrativa e controle sobre políticas de segurança.
CNJ aplica 4ª edição do Enac e consolida critérios de habilitação
O CNJ realizou a quarta edição do Exame Nacional dos Cartórios sob a égide da Resolução n. 696/2026; decisão operacionaliza habilitação com validade de seis anos.
COP31 inclui remoção de carbono no texto e intensifica o debate técnico
A inclusão da remoção de carbono no documento de capa da COP31 eleva a tecnologia à agenda internacional; implica desafios de governança, verificação e risco de captura de mercado.